Revolut — Bankieren & meer

- 14.09K Reviews
- 4,7
- Downloads
- 50.000.000+

Onze kijk op Revolut — Bankieren & meer van Appgk
Bij een bankapp merk ik snelheid vooral op wanneer ik iets snel wil controleren: is een betaling al verwerkt, hoeveel staat er op mijn rekening en hoeveel ruimte heb ik nog deze maand? Revolut is bedoeld om zulke dagelijkse financiële handelingen op één plek te bundelen. Het is een gratis financiële app van Revolut Ltd, met functies voor bankieren, budgetteren en sparen. Mijn indruk is dat de app vooral aantrekkelijk is voor mensen die hun geldzaken graag onderweg bekijken en niet voor elke taak naar een aparte bank- of budgetapp willen grijpen.
Vlot overzicht, maar geen reden om haastig te beslissen
De app voelt het nuttigst wanneer je een korte handeling wilt uitvoeren of informatie wilt nalopen. Denk aan even je saldo bekijken voordat je boodschappen doet, een recente betaling terugzoeken of je uitgaven in context plaatsen. Dat soort gebruik vraagt weinig voorbereiding en past goed bij een app die je regelmatig opent. Ik zou Revolut daarom eerder zien als een dagelijkse financiële werkplek dan als iets dat je alleen bij een grote beslissing nodig hebt.
Een snelle interface is prettig, maar bij geldzaken is duidelijkheid belangrijker dan snelheid alleen. Neem bij een betaling of het aanpassen van een instelling rustig de tijd om bedragen en gegevens te controleren. Dat is geen bijzonder bezwaar tegen deze app; het is een verstandige gewoonte bij elke financiële dienst. Wie alleen een eenvoudige rekening zoekt en zelden iets buiten standaardbankieren doet, kan bovendien merken dat een traditionele bankapp voor zijn of haar routine al voldoende is.
De brede opzet is tegelijk de aantrekkingskracht en een mogelijke bron van drukte. Bankieren, budgetteren en sparen naast elkaar aanbieden maakt het makkelijker om verbanden te zien, maar niet iedereen wil een app waarin meerdere financiële onderwerpen samenkomen. Ik raad nieuwe gebruikers aan eerst de onderdelen te leren kennen die ze werkelijk nodig hebben. Zo voorkom je dat je tijd kwijt bent aan functies die je niet gebruikt en houd je je eigen geldroutine overzichtelijk.
Wanneer een alles-in-één aanpak echt helpt
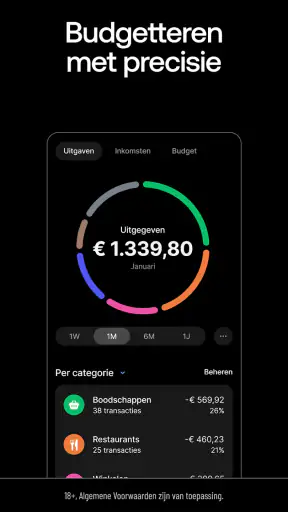
Het praktische voordeel wordt duidelijk als je je uitgaven niet alleen achteraf wilt controleren, maar ook wilt nadenken over wat je kunt reserveren of opzijzetten. Je kunt bijvoorbeeld na een drukke week je transacties nalopen, terugkerende patronen herkennen en vervolgens bepalen welk bedrag je liever niet aan dagelijkse aankopen besteedt. Het nut zit dan niet in één magische knop, maar in het feit dat je deze financiële taken vanuit dezelfde omgeving kunt aanpakken.
Een concrete situatie: je doet boodschappen, betaalt onderweg voor vervoer en koopt later iets online. Aan het einde van de dag wil je weten of je nog binnen je eigen weekbudget zit. In plaats van te wachten tot je je bankafschrift bekijkt, kun je de app openen en je recente activiteit beoordelen. Als je daaruit een terugkerend patroon afleidt, kun je je planning aanpassen voordat dezelfde uitgaven zich opstapelen. Dat is voor mij een zinvollere manier om budgetteren te gebruiken dan alleen achteraf naar een totaalcijfer te kijken.
Een nuttige gewoonte is om op een vast moment je uitgaven te bekijken, bijvoorbeeld na je wekelijkse boodschappen. Je hoeft dan niet elke betaling meteen uitgebreid te analyseren. Een korte controle helpt vooral om een onverwachte transactie op te merken of te beseffen dat een categorie deze week sneller oploopt dan je dacht. De app kan overzicht bieden, maar de beslissing over wat je verandert blijft bij jou.
Drukke dagen en intensief gebruik
Op een dag waarop je meerdere geldzaken regelt, kan het prettig zijn om niet tussen verschillende apps te wisselen. Je kunt bijvoorbeeld eerst je saldo controleren, daarna transacties doornemen en vervolgens aandacht besteden aan sparen. Dat samenhangende gebruik is een sterkere reden om voor Revolut te kiezen dan het idee dat één onderdeel op zichzelf alles oplost. Wie slechts af en toe zijn saldo controleert, zal waarschijnlijk minder voordeel halen uit die combinatie.
Ik zou de app niet behandelen als een vervanging voor zorgvuldig bijhouden. Een overzicht helpt je patronen herkennen, maar een budget werkt pas wanneer je vooraf bepaalt wat voor jou haalbaar is en het geregeld bijstelt. Een bruikbare aanpak is om een doel voor de komende periode te kiezen, je normale uitgaven een tijdje te observeren en daarna pas een bedrag vast te leggen dat je wilt sparen. Zo baseer je je plan op je eigen gewoonten in plaats van op een optimistische inschatting.
De beste onderdelen van Revolut — Bankieren & meer
Waar je rekening mee moet houden bij Revolut — Bankieren & meer
Een tweede inzicht is dat het tijdstip van je controle ertoe doet. Als je je financiën pas bekijkt wanneer er al een probleem is, geeft een overzicht vooral achteraf uitleg. Door kort na een drukke uitgavenperiode te kijken, kun je eerder bijsturen. Dat vraagt geen voortdurend schermgebruik; juist een vaste, beperkte routine kan voldoende zijn. Voor iemand die meldingen of voortdurende controle onrustig vindt, is het verstandig de app doelgericht te openen in plaats van elk moment van de dag naar het saldo te kijken.
Bij intensiever gebruik kunnen verschillende onderdelen ook meer aandacht vragen dan je verwacht. Een app met bankieren, budgetteren en sparen vraagt je om je eigen indeling en prioriteiten helder te houden. Ik zou daarom niet proberen alles op de eerste dag in te richten. Begin met de dagelijkse bankzaken, kijk daarna of het budgetoverzicht je beslissingen echt verbetert en voeg pas vervolgens een spaargewoonte toe. Dat maakt eventuele verwarring makkelijker te herkennen en voorkomt dat een uitgebreide opzet vooral extra beheerwerk wordt.
Betrouwbaarheid en herstel van je routine
Bij een financiële app betekent betrouwbaarheid voor mij niet alleen dat een scherm vlot opent. Ik wil ook begrijpen wat ik zie en weten waar ik verder moet kijken als een bedrag niet overeenkomt met mijn verwachting. Een overzicht is pas bruikbaar wanneer je transacties kunt controleren en niet blind op een samenvatting vertrouwt. Houd daarom bij een afwijking de concrete betaling in beeld en vergelijk die met wat je zelf hebt uitgegeven, in plaats van meteen conclusies te trekken uit één totaalcijfer.
De beoordeling van gebruikers geeft een aanwijzing over hoe breed de app wordt gebruikt: Revolut heeft een gemiddelde waardering van 4,7 uit ongeveer 4,1 miljoen beoordelingen, met circa 14 duizend geschreven recensies. Dat is indrukwekkend veel feedback, maar het bewijst niet dat iedere ervaring hetzelfde zal zijn. Bij een financiële dienst hangt tevredenheid vaak af van je verwachtingen, je persoonlijke gebruik en de vraag of de aangeboden werkwijze bij jouw bankzaken past.
Wil je de volledige review niet lezen?
Mocht je na een periode stoppen met budgetteren, dan hoef je niet meteen je hele aanpak opnieuw uit te vinden. Begin bij je actuele situatie: kijk naar recente transacties, bepaal welke uitgaven vast zijn en kies één haalbaar doel voor de komende weken. Zo kun je de app weer gebruiken zonder oude aannames als waarheid te behandelen. Ik vind dat een belangrijk onderscheid: de app kan je helpen opnieuw overzicht te krijgen, maar ze neemt de persoonlijke beoordeling niet van je over.
Voor wie al een vertrouwde bankapp gebruikt, is het ook verstandig vooraf te bedenken welke rol Revolut moet krijgen. Wil je een extra plek om uitgaven te volgen, of wil je je dagelijkse geldbeheer daadwerkelijk naar één app verplaatsen? Dat zijn verschillende keuzes. Een proefperiode van je eigen gebruikspatroon, waarbij je regelmatig controleert of het overzicht je tijd bespaart, is een betere maatstaf dan alleen de hoeveelheid beschikbare functies.
Screenshots
Apparaat, versie en verwachtingen
Revolut heeft meer dan 50 miljoen installaties en is geschikt voor apparaten met Android 9 of hoger. De huidige versie is 10.150.2. De app is bedoeld voor een breed publiek en heeft PEGI 3 als leeftijdsclassificatie. Dat zegt iets over de toegankelijkheid voor gebruikers, maar niet dat elke financiële handeling zonder aandacht kan worden uitgevoerd. Ouders en andere gebruikers moeten nog steeds zelf nadenken over wie toegang tot een toestel en financiële apps heeft.
Ik kan geen concrete claims doen over batterijverbruik, geheugengebruik, laadtijden of prestaties op ieder toestel. In de praktijk zijn zulke ervaringen afhankelijk van onder meer het apparaat en de omstandigheden. Voor jou is de nuttigste controle daarom simpel: installeer de app op een ondersteund toestel, kijk of de schermen die je dagelijks nodig hebt vlot genoeg werken en beoordeel of je de informatie gemakkelijk kunt vinden. Een app die op jouw telefoon soepel genoeg werkt, is uiteindelijk belangrijker dan een algemene belofte over snelheid.
Als je telefoon ouder is of weinig vrije ruimte heeft, houd dan ook rekening met je totale gebruik van financiële apps en updates. Het minimum van Android 9 betekent dat oudere Android-versies buiten de genoemde ondersteuning vallen. Wie een toestel heeft waarop apps geregeld traag reageren, moet niet aannemen dat een financiële app dat probleem oplost. In zo’n geval kan een eenvoudiger alternatief, zoals de bestaande app van je bank, praktischer zijn zolang die de taken biedt die je nodig hebt.
Voor wie de keuze past — en voor wie niet
De app past goed bij mensen die hun geldzaken graag op één plek bekijken, geregeld hun uitgaven controleren en sparen als onderdeel van hun dagelijkse planning willen meenemen. Ook wie vaak onderweg is en liever niet voor elk overzicht naar een computer gaat, kan baat hebben bij die mobiele aanpak. Met een prijs van gratis is de drempel om de app uit te proberen laag, al blijft het belangrijk dat je zelf controleert of de werkwijze aansluit op jouw financiële voorkeuren.
Een traditionele bankapp is mogelijk beter als je alleen je rekening wilt controleren en geen behoefte hebt aan een bredere combinatie van bankieren, budgetteren en sparen. Een aparte budgetapp kan juist prettiger zijn als je uitsluitend je uitgaven wilt analyseren en je bankzaken liever gescheiden houdt. Dat is geen tekortkoming van Revolut, maar een kwestie van voorkeur: samenbrengen bespaart wisselen, terwijl scheiden sommige mensen meer rust en een duidelijkere taakverdeling geeft.
De ontwikkelaar is Revolut Ltd, en de app bestaat sinds 1 juni 2015. Die geschiedenis en het grote gebruik maken haar herkenbaar in de financiële appcategorie, maar ik zou mijn keuze niet alleen daarop baseren. Kijk vooral of je de belangrijkste handelingen zonder zoeken terugvindt, of het overzicht je helpt betere keuzes te maken en of je de combinatie van functies prettig vindt. Voor dagelijks gemak is dat persoonlijker en nuttiger dan populariteit als enige maatstaf.
Mijn oordeel over dagelijks gebruik
Mijn eindoordeel is positief voor wie bankzaken, budgetbewustzijn en sparen bewust in één mobiele routine wil samenbrengen. De grootste kracht zit in het verband tussen die onderwerpen: je kunt een betaling bekijken, je uitgaven beoordelen en vervolgens nadenken over wat je wilt reserveren. De beperking is dat zo’n brede app alleen overzichtelijk blijft wanneer je zelf kiest welke onderdelen je gebruikt en regelmatig controleert of je aanpak nog klopt.
Ik zou Revolut aanraden aan iemand die zijn geld actief wil volgen, maar niet aan iedereen die simpelweg een digitale rekening zoekt. Begin met één concrete gewoonte, zoals je wekelijkse uitgaven nalopen, en voeg pas meer toe wanneer je merkt dat het je echt helpt. Verwacht geen vervanging voor eigen financiële aandacht; zie de app liever als een handig hulpmiddel dat je beslissingen beter onderbouwt. Als je eenvoud boven een alles-in-één aanpak stelt, kan je gewone bankapp de betere keuze blijven.
Veelgestelde vragen over Revolut — Bankieren & meer
Wat is Revolut — Bankieren & meer?
Revolut is een financiële app waarmee je onder meer een rekening kunt beheren, betalingen kunt doen en geld kunt overmaken. De app biedt daarnaast functies zoals het wisselen van valuta en, afhankelijk van je land en abonnement, toegang tot kaarten, sparen, beleggen of andere financiële diensten. Het precieze aanbod kan per regio verschillen. Controleer daarom vóór registratie welke functies beschikbaar zijn en welke voorwaarden gelden in jouw land.
Kan ik Revolut gratis gebruiken?
Revolut biedt doorgaans een standaardabonnement zonder maandelijks abonnementsgeld, maar sommige diensten en transacties kunnen kosten met zich meebrengen. Betaalde abonnementen kunnen extra voordelen bieden, terwijl bijvoorbeeld geldopnames, valutawissels of bepaalde internationale betalingen aan limieten en tarieven gebonden kunnen zijn. De kosten hangen af van je plan, gebruik en land. Bekijk in de app de actuele prijslijst en voorwaarden voordat je een betaling of transactie uitvoert.
Hoe veilig is de Revolut-app voor bankieren?
Revolut biedt beveiligingsfuncties zoals kaartbeheer in de app, meldingen over transacties en mogelijkheden om een kaart te blokkeren of instellingen aan te passen. Welke bescherming en ondersteuning van toepassing zijn, hangt onder meer af van het soort rekening en de regelgeving in jouw land. Gebruik een sterk wachtwoord, beveilig je telefoon en controleer zorgvuldig meldingen en ontvangers. Lees ook de informatie over depositobescherming en klachtenprocedures voor jouw regio.
Kan ik Revolut gebruiken om in andere valuta te betalen of geld over te maken?
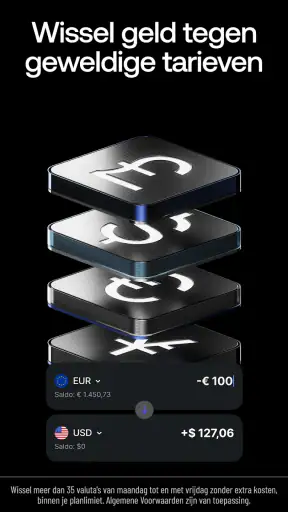
De app ondersteunt functies voor betalingen en overboekingen in verschillende valuta, maar de beschikbare valuta en voorwaarden kunnen per land en type transactie verschillen. Wisselkoersen, toeslagen, limieten en verwerkingstijden zijn afhankelijk van je abonnement, het tijdstip en de bestemming. Controleer vóór bevestiging altijd het getoonde bedrag, de koers en eventuele kosten. Voor een internationale overboeking kan ook informatie over de ontvangende bank nodig zijn.
Wat heb ik nodig om een Revolut-rekening te openen?
Je kunt je meestal via de app aanmelden met persoonlijke gegevens en een geldig telefoonnummer. Revolut kan vragen om je identiteit te bevestigen met een identiteitsbewijs en aanvullende controles uit te voeren; de vereisten verschillen per land en kunnen tijdens de registratie veranderen. Zorg dat je gegevens overeenkomen met je officiële documenten en dat je aan de minimumleeftijd voldoet. Een aanvraag is pas afgerond wanneer de verificatie is goedgekeurd.